El reparto de tareas entre el lector de tarjetas y el celular durante un cobro
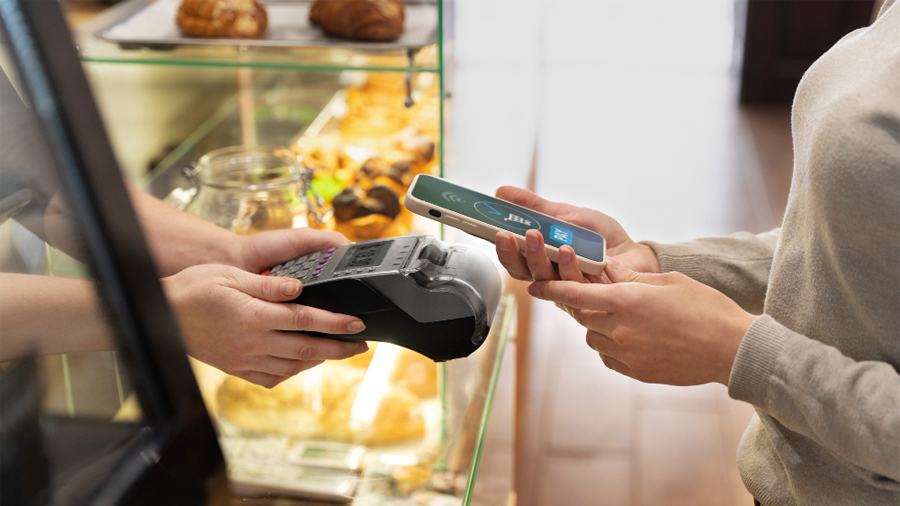
En el mostrador, el lector parece tener el control del cobro: el cliente acerca o inserta la tarjeta y espera una respuesta. Sin embargo, ese pequeño aparato es una de las piezas que menos decide durante la operación. Su tarea consiste en leer y proteger la información necesaria para iniciar el pago, mientras que la conexión, el seguimiento de la operación y la autorización dependen de otras partes del sistema.
Entonces, ¿qué hace realmente el lector, qué parte del cobro resuelve el teléfono y dónde se decide finalmente si la operación se aprueba o se rechaza? Seguir ese recorrido permite entender qué ocurre detrás de una acción que, frente al cliente, parece resolverse en un solo dispositivo.
El lector obtiene la información y la protege
Cuando el cliente inserta una tarjeta con chip o utiliza un medio contactless, el lector establece la comunicación necesaria para obtener los datos que requiere la operación. Su tarea no consiste en guardar dinero ni en decidir si existe saldo suficiente para realizar la compra.
Una parte central de su trabajo es proteger la información desde el momento en que se obtiene. El lector obtiene los datos necesarios para iniciar la operación, los cifra y los transmite sin conservarlos como información disponible dentro del equipo.
En los lectores vinculados a un teléfono, el dispositivo se ocupa de leer y proteger la información de la tarjeta, mientras el celular aporta la conexión necesaria para continuar el cobro. Ambos se comunican mediante Bluetooth, pero los datos sensibles viajan cifrados y no quedan expuestos en la pantalla ni disponibles para quien utiliza el teléfono.
No todos los equipos compactos reparten las tareas de la misma manera. La terminal Point Air muestra otra arquitectura posible: integra conectividad propia mediante datos móviles o wifi, de modo que no necesita apoyarse en el celular para comunicar el cobro con el exterior.
El contraste ayuda a entender que el tamaño del aparato no determina por sí solo cómo se distribuyen las tareas. Lo importante es identificar qué funciones resuelve el hardware y cuáles quedan a cargo del teléfono, del software o de otros componentes del sistema.
El celular funciona como puente en los lectores vinculados
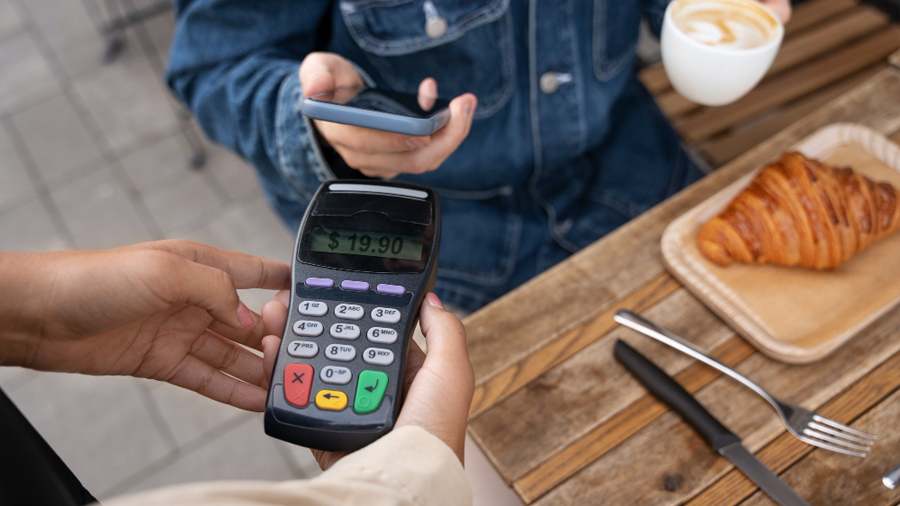
Cuando el lector depende del teléfono, el celular concentra las tareas que maneja el vendedor durante el cobro. La aplicación permite ingresar el monto, seguir el estado de la operación y gestionar el comprobante, mientras que la conexión de datos o wifi comunica el sistema con los servicios que procesan el pago.
Eso no significa que el celular tenga acceso a los datos sensibles de la tarjeta. El cifrado punto a punto protege esa información desde que el lector la obtiene y durante su recorrido, de modo que el teléfono funciona como puente de comunicación sin mostrar ni guardar esos datos en una forma legible.
Bluetooth conecta el lector con el teléfono y los datos o wifi permiten que la operación continúe fuera del mostrador. Para quien atiende, todo parece ocurrir en una misma secuencia: ingresa el monto, el cliente presenta la tarjeta y la respuesta aparece en pantalla, aunque cada componente cumple una función diferente.
La decisión ocurre lejos del mostrador
Ni el lector ni el celular deciden por sí mismos si una compra queda aprobada. La información necesaria para procesar la operación sale del punto de venta y recorre la infraestructura de pagos hasta llegar a los sistemas que intervienen en la autorización.
En ese recorrido, participa el banco emisor de la tarjeta, que responde de acuerdo con las condiciones aplicables a esa operación. La respuesta vuelve por la infraestructura de pagos hasta el sistema utilizado por el comercio y finalmente aparece en la pantalla correspondiente como una aprobación o un rechazo.
Esta separación también permite entender por qué no todos los problemas durante un cobro tienen el mismo origen. Una tarjeta puede haber sido leída correctamente y, aun así, la operación puede encontrar una dificultad en la comunicación necesaria para enviar la información o recibir la respuesta.
Por eso, un inconveniente de conexión no significa automáticamente que exista un problema con la tarjeta. El lector puede haber completado su tarea inicial, mientras otra parte del recorrido queda interrumpida antes de que la autorización regrese al mostrador.
El hardware se hizo más pequeño porque delegó tareas
Los equipos de cobro pueden distribuir sus funciones de distintas maneras. Cuando el software, la conectividad y otros dispositivos asumen parte del trabajo, el hardware dedicado puede concentrarse en tareas más específicas, como la interacción segura con la tarjeta.
En un lector compacto, funciones como la pantalla, el ingreso del monto o la conexión pueden quedar en manos del teléfono, mientras que la autorización ocurre fuera del punto de venta. Ese reparto permite reducir el hardware necesario en el mostrador sin concentrar todo el proceso en un solo aparato.
Ese cambio también modifica el papel del software dentro del cobro. La aplicación organiza la interacción que ve el vendedor, conecta las distintas etapas de la operación y permite que parte de las funciones ya no tengan que resolverse dentro del lector.
La evolución de estos sistemas también muestra cuánto trabajo dejó de depender exclusivamente del equipo físico. El software puede asumir una parte creciente de la operación y aprovechar capacidades que ya están incorporadas en dispositivos de uso cotidiano.
A medida que los teléfonos integren más funciones relacionadas con la aceptación de pagos, incluso el lector separado puede dejar de ser necesario en algunas formas de cobro. El próximo cambio puede estar menos relacionado con reducir el tamaño del hardware y más con trasladar nuevas tareas al software que ya funciona dentro del teléfono.